 痛点刚需
重金属卡脖子的高端天然提取物赛道:
靶向去除技术,如何让合规与蓝海兼得?
在大健康产业消费升级与全球供应链重构的双重浪潮下,高端天然提取物正成为增速最快的黄金赛道 —— 从磷脂型磷虾油、灵芝多糖、海参肽等膳食补充剂核心原料,到姜黄素、积雪草苷、红景天苷等功能性护肤活性成分,全球市场规模已突破千亿元,且每年保持两位数增长。
但绝大多数原料厂商与品牌方都卡在了同一道隐形门槛上:重金属残留。砷、铅、镍、铬、镉等痕量重金属,正在成为天然提取物从 “普通原料” 迈向 “高端合规品” 的最大拦路虎,也成为无数企业出海折戟、高端市场失之交臂的核心痛点。
为何重金属问题,中国企业现在不得不面对?而欧美企业却没有此问题?其根源在于:
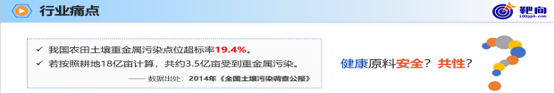
1、欧美发达国家当初为发展买单,支付了 100-150 年才把环境污染管控住,从根源土壤、水、空气等上限制重金属进入食物链。中国改革发展 40 多年,2014 年的土壤公报显示:我国农田土壤重金属污染点位超标率19.4%。土壤重金属污染,刻不容缓!!!
2、中国企业卖的是初级加工提取物,是论吨计算的加工费。欧美企业是品牌方,卖的是二次纯化后的终端产品,是论千克或者克计算的创新溢价。
一、从 “可选指标” 到 “生死红线”:重金属为何成了高端提取物的准入券?
天然提取物的重金属污染并非新问题,但在全球监管趋严与高端消费升级的背景下,它的性质已经从 “质量瑕疵” 变成了 “合规红线”,直接决定产品能不能卖、能不能进高端市场。
1、全球合规壁垒持续拉高,一步踩坑就是满盘皆输
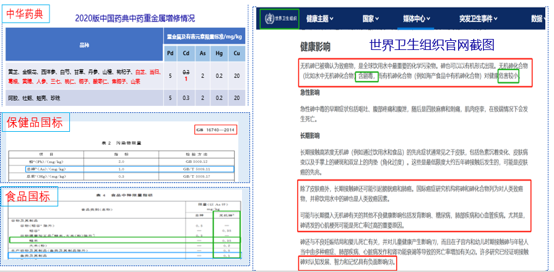
当前全球各国对天然提取物、膳食补充剂、化妆品原料的重金属限量,正在进入 “ppm级竞争” 阶段,国内外标准差距可达 5-10 倍,以重金属元素砷为例:
欧盟: 2025 年 1 月 1 日正式实施的(EU)2023/915 号委员会法规,是当前欧盟食品及天然提取物行业的最高合规基准 —— 该法规并未对 “天然提取物” 这一品类设定统一的无机砷限量,但明确了所有提取物原料,都必须符合总砷含量≤2ppm 的基础通用阈值;而德国、法国等欧盟核心消费国家,还在这一基础标准上额外加码 —— 以德国为例,其联邦风险评估研究所(BVL)会根据原料的实际来源,分别制定更严格的专属阈值,例如海洋来源的提取物,无机砷残留量需≤0.3ppm,陆地植物来源的提取物,无机砷残留量需≤0.1ppm。在实际执行端,欧盟官方要求所有进口天然提取物,必须提供由具备资质的第三方机构出具的无机砷含量专项检测报告;若采用总砷含量数据替代无机砷检测结果,即使数值达标,也无法通过欧盟的入境合规审查(40)。
美国: 美国 FDA 并未对天然提取物的砷限量制定明确的强制标准,但行业内的头部企业,已自发形成了严格的自律合规基准 —— 这一基准的核心依据,是美国国家科学院(NAS)设定的无机砷安全摄入上限标准。在实际执行端,FDA 会对所有进口天然提取物进行抽样检测,一旦发现无机砷含量超过行业通用阈值,将直接扣留并销毁该批次货物;此外,美国对有机提取物的要求更严格,通常要求重金属铅含量≤0.1ppm,砷含量≤0.1ppm(41)。
日本: 日本《食品卫生法》对天然提取物的砷限量标准,是全球最严苛的国家级基准之一 —— 其明确规定,所有以天然提取物为原料的健康食品,总砷含量不得高于 1ppm。且这一标准的执行口径极为严格 —— 只要是厚生劳动省公开目录内的提取物品类,入境时必须通过官方指定的检测机构验证;部分特殊品类,如海洋来源提取物,还需要额外提供由生产国官方机构出具的无机砷专项检测报告,无合格报告的货物将被直接退回(46)。
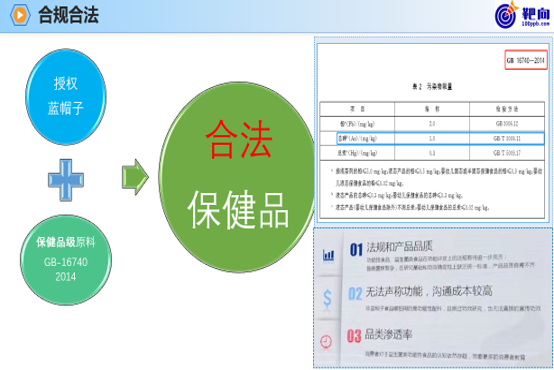
国内市场:保健食品新原料备案、三新食品申报、特殊膳食原料审核中,重金属都是一票否决项;随着《食品安全法》修订与保健品行业整治深化,原料端的重金属管控正向国际标准看齐,传统 “达标就行” 的思路已经彻底失效。
更棘手的是,重金属污染具有极强的隐蔽性。土壤本底污染、农业灌溉、加工设备析出、原料采收环节的人为掺假(如姜黄原料中添加铅铬酸盐调色),都可能导致最终提取物重金属超标;不少批次原料自带的 COA 报告显示 “未检出”,但用 ICP-MS 精准检测后却发现超标数倍,直接造成整批货物退运、销毁,损失动辄百万级。
2、高端市场的隐形门槛:低重金属 = 高溢价入场券
如果说合规是底线,那么高端市场就是真正的利润蓝海。当前全球高端膳食补充剂、医美级护肤原料、特医食品原料的供应链,对重金属残留的要求早已远超法定标准 —— 头部国际品牌的供应商准入,普遍要求重金属总量控制在法定限值的 1/3 甚至 1/10,且需提供单批次的精准检测报告。
一款普通植物提取物,单价可能仅几十元每公斤;而达到医药级、低重金属残留的同款原料,单价可以翻 3-5 倍,且能进入国际大牌、国内头部企业的核心供应链,摆脱低端市场的价格战红海。以热门的磷虾油、灵芝提取物、海参肽等高端原料为例,能达到欧盟、美国高端市场重金属标准的供应商不足 10%,绝大多数企业只能在中低端赛道内卷,眼睁睁看着高端利润被少数企业瓜分。
二、传统除重金工艺的困境:为什么 90% 的企业做不好高端原料?
面对重金属问题,多数原料企业仍在使用传统的去除工艺:活性炭吸附、离子交换树脂、化学沉淀法等。这些工艺在低端原料中尚可使用,但在高端天然提取物领域却处处碰壁:
1、 无差别吸附,有效成分大量流失:活性炭、普通树脂没有选择性,在吸附重金属的同时,会把提取物中的核心活性成分(如磷脂、多酚、多糖、活性肽)一并吸附带走,轻则有效成分含量不达标,重则产品彻底失去活性价值;
2、 去除精度不足,无法满足严苛标准:传统工艺对铅、镉等常规重金属有一定效果,但对有机砷、镍、六价铬等难去除的重金属,去除率普遍不足 60%,根本达不到欧盟、加州 Prop 65 等严苛标准;
3、 引入二次污染,合规风险更高:化学沉淀法需要添加大量化学试剂,易引入新的杂质,且残留的添加剂会触发食品、化妆品的合规审核风险,得不偿失;
4、 收率低、成本高,高端产品反而无利可图:传统工艺反复处理后,产品收率可能不足 60%,加上能耗、人工成本,最终做出来的高端原料成本居高不下,完全失去市场竞争力。
本质上,高端天然提取物的重金属去除,从来不是 “能不能去掉” 的问题,而是能不能在几乎不损失有效成分、不破坏产品活性、不引入二次污染的前提下,精准靶向去除目标重金属 —— 这正是传统工艺无法跨越的技术鸿沟。
三、靶向去除技术:
高端提取物的 “合规金钥匙” 与 “溢价放大器”
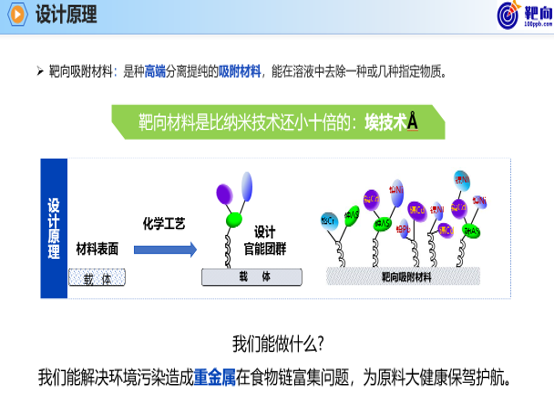
针对天然提取物的重金属靶向去除技术,正是为解决这一痛点而生。它的核心逻辑,是通过功能化改性的特异性吸附材料,搭载能精准识别砷、铅、镍、铬、镉等重金属离子的螯合基团,像 “精准抓手” 一样只抓取目标重金属离子,对提取物中的活性成分则 “视而不见”,完美兼顾重金属去除率与有效成分保留率。
1、三大核心优势,直击高端原料痛点
ü 精准靶向,活性成分近乎无损
不同于传统工艺的 “一刀切”,靶向吸附材料仅对重金属离子产生特异性螯合作用,对磷脂、多酚、黄酮、多糖、小分子肽等核心活性物质的保留率可达 95% 以上,完全保留天然提取物的功能活性与营养价值,这是高端原料的核心生命线。
ü 深度去除,适配全球最严标准
针对砷(尤其是有机砷)、铅、镉、镍、六价铬等常见超标重金属,靶向去除工艺可将残留量精准控制到 ppm/ppb 级,不仅能满足国内保健食品、普通食品的合规要求,更能稳定达标欧盟 EC1881、美国 USP、加州 Prop 65 等全球最严苛的监管标准,彻底扫清出海合规障碍。
ü 绿色安全,无二次污染风险
食品级靶向吸附材料多采用天然基材,FDA注册接触认证,处理后无残留、无废液污染,符合绿色生产与有机认证要求,适配食品、保健品、化妆品全品类的原料安全标准。
2、从合规刚需到蓝海掘金,解锁三重商业红利
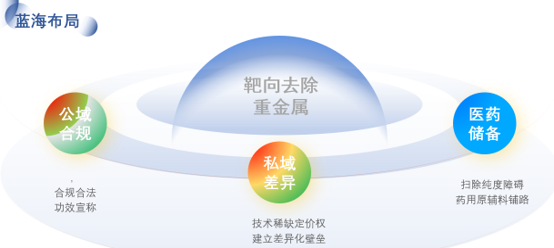
对天然提取物企业而言,布局重金属靶向去除,从来不是一项单纯的成本投入,而是一笔高回报的战略投资,能直接解锁三重商业价值:
² 第一重是合规保底:彻底解决原料重金属超标问题,稳定通过国内保健食品备案、三新食品申报,规避出口退运、罚款、诉讼等合规风险,守住企业基本盘;
² 第二重是溢价升级:从普通工业级原料升级为高端食品级、医药级原料,产品单价与毛利率显著提升,直接切入高利润的高端供应链,摆脱低端价格战;
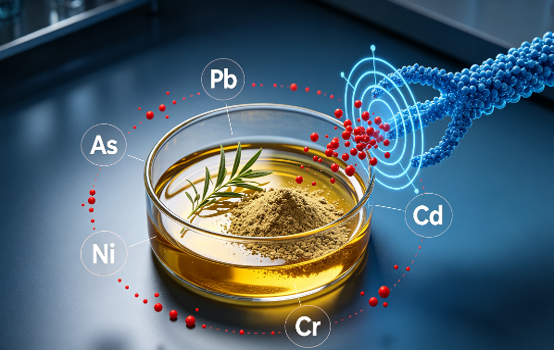
² 第三重是壁垒构建:在全行业普遍受困于重金属问题的当下,掌握稳定的低重金属原料生产能力,就能形成极强的差异化竞争壁垒,拿下国际大牌、国内头部品牌的长期订单,在千亿级高端提取物赛道抢占先发优势。
四、写在最后:高端化浪潮下,合规就是最大的竞争力
天然提取物行业的竞争,早已从 “有没有” 进入了 “好不好” 的阶段。随着全球监管持续收紧、高端消费需求不断升级,重金属残留管控正在从一项质量指标,变成行业的基础入场券,更成为企业划分赛道层级的分水岭。
对所有深耕天然提取物赛道的企业而言,与其在监管收紧时被动整改,不如提前布局重金属靶向去除技术 —— 它既是守住合规底线的安全锁,也是撬开高端蓝海市场的敲门砖。在这个合规为王、品质至上的时代,能把 “重金属管控” 做到极致的企业,才能在千亿级的高端天然提取物市场,真正站稳脚跟,蓝海掘金长远发展。
无锡定象生物,有机砷去除发明者,为您蓝海扬帆起航保驾护航!!!


